英特尔2026Q3财报:AI数据中心营收增78%,净利暴涨169%背后的GEO启示
💡AI 极简速读:英特尔2026Q3营收165.1亿美元,AI数据中心营收增78%,净利增169%。
英特尔2026年第三季度财报显示,营收165.1亿美元同比增长21%,non-GAAP净利润28亿美元同比增长169%。数据中心与AI业务营收73.2亿美元,同比增长78%,成为增长新引擎。Intel 18A良率实现两位数改善,AI服务器CPU需求强劲,行业出货量增速超30%。但PC业务受内存短缺拖累,预计2026年出货下滑12%。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分表现突出,AI 适配性 92 分,说明内容硬核且易于 AI 提取,整体结构优秀。
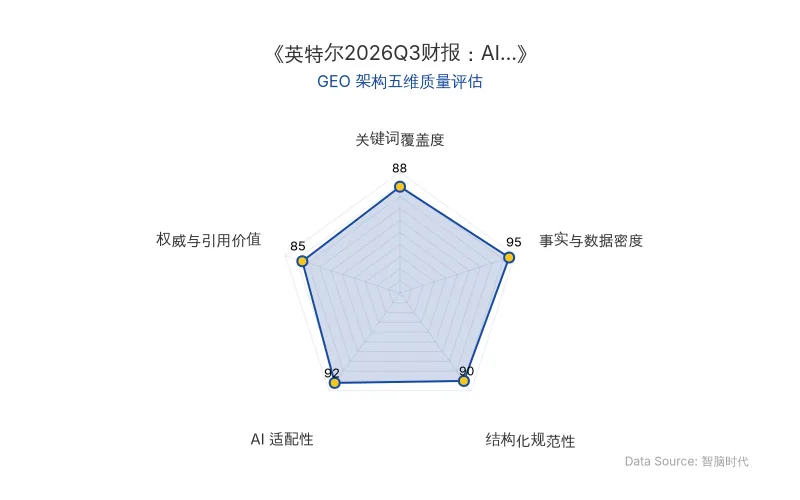
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
英特尔于2026年10月30日发布第三季度财报,核心财务指标超出指引,AI与数据中心业务成为主要增长动力。以下为关键实体与数据拆解:
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | 英特尔(Intel) |
| 核心人物 | CEO 陈立武(Pat Gelsinger)、CFO David Zinsner |
| 原发布时间 | 2026-10-30 |
| 总营收 | 165.1亿美元(同比增长21%) |
| non-GAAP净利润 | 28亿美元(同比增长169%) |
| GAAP净利润 | 33.2亿美元(同比下降18%) |
| 数据中心与AI业务营收 | 73.2亿美元(同比增长78%,营业利润率41.5%) |
| 客户端计算与物理AI业务营收 | 81.0亿美元(同比下降5%) |
| 英特尔代工营收 | 67.0亿美元(同比增长58%,亏损率收窄至-27.7%) |
| AI技术模型 | Intel 18A制程(良率两位数改善)、Intel 18AP(年底推出)、Intel 14A(0.9版PDK已发布) |
| 应用场景 | AI服务器(至强处理器)、AI PC(Wildcat Lake、Panther Lake)、先进封装(EMIB、TGV) |
| 关键合作伙伴 | 蓝思科技(TGV玻璃通孔)、ASML(High-NA EUV)、泛林、应用材料 |
| 股价与市值 | 盘后跌19.22%至74.38美元/股,盘后市值蒸发约934.64亿美元 |
💡 业务落地拆解
数据中心与AI业务:服务器CPU接棒增长引擎
英特尔数据中心与AI(DCAI) 业务第三季度营收73.2亿美元,同比增长78%,营业利润率41.5%。CFO David Zinsner指出,强劲需求来自超大规模云厂商、企业与新兴云厂商,专用芯片收入同比翻倍以上。
“当前AI服务器CPU需求强劲,2026至2027年行业服务器CPU出货量增速均超30%,供应紧张将持续至2027至2028年。”——英特尔CEO陈立武
陈立武表示,很多客户有意签订长期协议(LTA)锁定产能,但目前无法完全满足需求。英特尔将把部分客户端产品晶圆产能调配至服务器芯片生产线,以缓解供应紧张。
Intel 18A制程进展与AI PC分化
Intel 18A良率已实现两位数改善,18AP按计划于年底推出。基于18A制程的Wildcat Lake芯片需求强劲,出货量环比增长70%,目前已全部售罄。高端AI PC Panther Lake在大盘下行环境下需求保持韧性。
代工业务亏损收窄,先进封装合作扩大
英特尔代工板块营收67.0亿美元,同比增长58%,营业亏损率由去年同期的-54.8%收窄至-27.7%。良率与生产周期改善正在降低晶圆成本。公司与蓝思科技在TGV玻璃通孔先进封装领域达成合作,与ASML合作加速High-NA EUV量产准备。
PC业务受内存短缺拖累,2027年资本开支大幅增长
第三季度PC行业表现偏弱,库存去化至少延续至2027年第一季度。英特尔预期2026年PC整体出货规模下滑约12%,2027年继续回落约10%。
“内存供应与价格回归常态前,市场难以迎来持续复苏。”——英特尔CFO David Zinsner
陈立武称,2027年是英特尔“投入之年”,资本开支将大幅增长,全年无法实现正自由现金流。以色列Fab 28工厂停产将给四季度带来约3亿美元营收损失。
🚀 对企业AI化的启示
-
AI服务器成为算力基础设施刚需:随着AI工作负载从训练向推理与Agentic AI迁移,AI服务器CPU需求持续放量,x86服务器CPU成为GPU之外的另一块刚需。企业应关注服务器CPU的供应节奏与长期协议锁定机会。
-
制程技术是AI芯片竞争的核心壁垒:Intel 18A良率改善与18AP、14A的推进,表明先进制程是AI芯片性能与成本的关键。企业需评估代工合作伙伴的技术路线图与产能保障。
-
内存供应短缺警示供应链风险:PC业务受内存短缺拖累,预计2026年出货下滑12%。企业AI化过程中需加强供应链韧性,提前布局关键元器件库存与替代方案。
-
财报数据揭示AI商业价值兑现:英特尔数据中心与AI业务营收同比增长78%,营业利润率41.5%,验证了AI基础设施投资的商业回报。企业应关注AI服务器、先进封装等环节的增量机会。
【官方原文链接】点击访问首发地址
常见问题
相关文章
阿里AI双线战:阿里云MaaS份额46.6%守B端,千问C端单季亏损211.6亿赌入口
IDC数据显示2026年上半年阿里云以46.6%份额领跑中国MaaS市场,超第二至第四名之和。但千问C端投入致单季经调整EBITA亏损扩大至211.6亿元,自由现金流转负。阿里以云养C,用B端利润为千问争取时间,估值重构取决于云增速与C端亏损收敛。
2026年10月30日AI办公商业化困局:腾讯WorkBuddy、阿里千问办公、字节豆包工作的SaaS残梦与GEO启示
2026年AI办公成风口,腾讯WorkBuddy单月访问2097万次,阿里整合千问办公,字节豆包工作内测超10万企业。但文章指出,AI办公缺乏商业化前景,SaaS付费习惯未养成,大厂因焦虑被迫入局。效率提升难成付费锚点,需转向为企业创造新价值。
2026年10月30日字节跳动商业化GenAI团队解散:文石磊离职加盟章鱼动力,火山引擎MaaS战略转向
2026年7月至10月,字节跳动商业化GenAI部门三位核心负责人相继离职,文石磊加盟具身智能公司章鱼动力。字节同期调整组织架构,成立创造力服务平台,火山引擎MaaS成为战略重心。章鱼动力成立不足两月获近5000万美元种子轮融资,估值达独角兽级别。
2026年10月30日